PROJET DE LOI DE FINANCES POUR 2018 – APERCU DES PRINCIPALES MESURES
FISCALITE DES ENTREPRISES
Baisse du taux de l’impôt sur les sociétés (« IS »)
Une baisse progressive du taux normal de l’IS s’appliquerait pour atteindre 25 % en 2022 (contre 33,1/3 % aujourd’hui) comme suit :
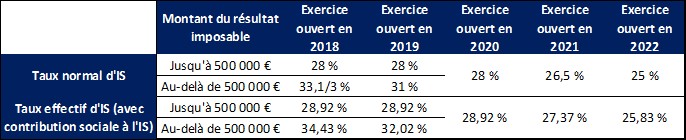
La loi de finances pour 2017 avait déjà prévu un abaissement progressif du taux normal de l’IS à 28%. Le projet de loi de finances pour 2018 va donc plus loin en proposant de fixer le taux normal de l’IS à 25% à partir de 2022. On relèvera néanmoins que, contrairement à ce qui avait été voté l’an passé, seuls les premiers 500 000 € de bénéfices imposables pourraient bénéficier du taux de 28% dès 2019. Les entreprises réalisant un chiffre d’affaires inférieur à 1 milliard d’euros qui devaient, selon la loi de finances pour 2017, bénéficier du taux de 28% dès 2019 devraient désormais, comme toutes les entreprises, attendre 2020 pour en profiter.
La contribution sociale de 3,3% n’étant pas supprimée, le taux effectif d’IS à partir de 2022 devrait ainsi être égal à 25,83%. A cet égard, le projet en profite pour préciser la condition d’imposition minimale prévue par l’article 212 I du CGI, selon laquelle les intérêts servis à une entreprise liée ne sont déductibles que pour autant que cette entreprise liée est imposable sur ces intérêts à un taux au moins égal au quart de l’impôt français. En effet, selon le projet, le quart de l’impôt français s’apprécierait par référence au seul taux normal de l’IS et non pas, contrairement à ce que soutient l’administration dans ses commentaires, au taux de l’IS, augmenté de la contribution sociale.
Le projet prévoit enfin d’aligner sur le taux de l’IS tel que prévu ci-dessus, les taux de retenues à la source et de prélèvement applicables sur certaines prestations ou profits réalisés en France par les non-résidents ou sur les distributions que ces derniers perçoivent de sociétés françaises.
Suppression du dispositif d’encadrement de la déductibilité des charges financières afférentes à l’acquisition de certains titres de participation
Pour rappel, le dispositif de l’article 209 IX du CGI, introduit par la 4ème loi de finances rectificative pour 2011 et communément appelé « Amendement Carrez », prévoit la réintégration au résultat fiscal d’une quote-part forfaitaire des charges financières réputées afférentes à l’acquisition de titres de participation lorsque la société ayant procédé à l’acquisition n’est pas en mesure de démontrer (i) que les décisions relatives aux titres acquis sont effectivement prises par elle ou par une société établie en France appartenant au même groupe économique au sens de l’article L 233-3 du Code de commerce et (ii) que le contrôle de la société cible est effectivement exercé en France par elle-même ou par une autre société du groupe établie en France.
L’article 209 IX du CGI devrait être supprimé pour les exercices clos à compter du 31 décembre 2017, compte tenu, selon le projet, des incertitudes sur la compatibilité de ce dispositif avec la liberté d’établissement garantie par le droit communautaire.
Aucune autre modification des différents dispositifs encadrant la déductibilité des charges financières n’est prévue par le projet de loi de finances. On rappellera néanmoins que ces dispositifs sont appelés à évoluer, notamment suite à l’adoption le 12 juillet 2016, par le Conseil de l’Union Européenne, de la Directive « anti-évasion fiscale » (dite « Directive ATAD »), imposant aux Etats-Membres d’introduire une limitation de la déduction des charges financières à 30% de l’EBITDA. La France, considérant qu’elle dispose pour l’instant de mesures efficaces pour limiter la déduction des charges financières, devrait avoir jusqu’au 1er janvier 2024 pour introduire une telle mesure en droit interne. Reste à savoir si cette mesure aura vocation à remplacer l’ensemble des dispositifs actuellement applicables ou simplement à s’y ajouter.
Aménagement des modalités de calcul du taux effectif d’imposition à la CVAE
Les sociétés qui satisfont au critère de détention du capital pour être membres d’un groupe intégré (95% des droits financiers et des droits de vote) seraient tenues de déterminer leur taux effectif d’imposition à la CVAE, non pas sur la base de leur chiffre d’affaires individuel mais sur la base de la somme des chiffres d’affaires de chacune des sociétés qui remplissent les conditions de détention pour être membres du même groupe intégré. Les sociétés dont la somme des chiffres d’affaires est inférieure à 7 630 000 euros devraient toutefois pouvoir continuer à prendre leur propre chiffre d’affaires comme chiffre d’affaires de référence.
Ces dispositions devraient s’appliquer à la CVAE due au titre de l’année 2018 (dont le solde devra être versé au plus tard le 2 mai 2019).
Cette mesure fait suite à la décision Société FB Finance du 19 mai 2017 par laquelle le Conseil constitutionnel a censuré les règles de consolidation des chiffres d’affaires applicables aux seules sociétés membres d’un groupe d’intégration fiscale, en ce qu’elles instauraient une différence de traitement injustifiée entre les groupes, selon que ceux-ci relevaient ou non du régime de l’intégration fiscale. Cette décision a permis à de nombreuses sociétés membres de groupes intégrés de solliciter le remboursement de la différence entre la CVAE qu’elles avaient acquittée et dont le taux avait été déterminé par référence au chiffre d’affaires du groupe intégré et la CVAE effectivement due, déterminée par référence à leur seul chiffre d’affaires. Le législateur tire les conséquences de cette jurisprudence, non pas en confirmant la possibilité pour toutes les sociétés d’appliquer le taux résultant de leur seul chiffre d’affaires mais en étendant aux sociétés qui ne sont pas membres d’un groupe intégré mais qui en remplissent les conditions en termes de détention, l’obligation de se référer au chiffre d’affaires global du groupe. L’opportunité offerte par la décision FB Finance aura donc été de courte durée puisque même si les sociétés membres d’un groupe intégré conservent la possibilité de se prévaloir de cette décision pour réclamer un trop-versé de CVAE sur 2015, 2016 et 2017, elles se retrouveront, au regard de la CVAE, dans la même situation à partir de 2018 que celle qui était la leur avant la décision du Conseil Constitutionnel.
Suppression de la taxe de 3% sur les revenus distribués
La contribution de 3% assise sur les revenus distribués, prévue par l’article 235 ter ZCA du CGI, serait supprimée.
Cette mesure devrait s’appliquer aux montants distribués dont la mise en paiement intervient à compter du 1er janvier 2018.
Cette suppression avait été annoncée par le gouvernement suite à la décision AFEP du 17 mai 2017 par laquelle la Cour de Justice de l’Union Européenne avait déclaré cette contribution contraire au droit communautaire dans un contexte de re-distribution, par une société française, de dividendes perçus d’une société établie dans un autre Etat Membre de l’Union Européenne. On rappellera en outre que le Conseil constitutionnel doit se prononcer au plus tard le 6 octobre prochain sur la constitutionnalité des discriminations résultant de cette décision et que les entreprises concernées par la problématique constitutionnelle ayant acquitté la contribution de 3% en 2015, 2016 ou 2017 ont intérêt à déposer des réclamations contentieuses, avant la publication de la décision du Conseil constitutionnel, au cas où ce dernier limiterait les effets de sa décision d’inconstitutionnalité aux « instances en cours ».
Si la création d’un nouvel impôt pour compenser la suppression de la contribution de 3% n’est pas prévue dans le projet de loi de finances pour 2018, le gouvernement réfléchirait à une mesure « temporaire » sur « les grandes entreprises de plus d’un milliard d’euros de chiffre d’affaires ». Plusieurs hypothèses semblent envisagées, dont notamment, une augmentation pendant trois ans de la contribution sociale de solidarité des sociétés (contribution qui devait être supprimée en 2017) ou l’instauration d’une contribution supplémentaire à l’impôt sur les sociétés. De telles mesures pourraient intervenir dans le cadre d’un projet de loi de finances rectificative pour 2017.
Suppression du taux majoré de 20 % de taxe sur les salaires
La taxe sur les salaires doit être acquittée par les employeurs établis en France lorsqu’ils ne sont pas soumis à la TVA sur la totalité de leur chiffre d’affaires ou 90 % au moins au titre de l’année précédant le versement des salaires. Elle est calculée sur l’ensemble des rémunérations versées au cours de l’année par application d’un barème progressif. Elle comporte un taux normal (4,25 %) et des taux majorés appliqués aux rémunérations brutes individuelles qui dépassent certains seuils.
Le taux marginal de la taxe sur les salaires fixé à 20 % serait supprimé, et ce, pour toutes les entreprises concernées sans distinction, à compter du 1er janvier 2018.
Le présent article a pour objet d’alléger la charge fiscale induite par la taxe sur les salaires et de favoriser l’implantation en France d’activités à haute valeur ajoutée et le recrutement de cadres étrangers à fort potentiel par les entreprises françaises en diminuant les prélèvements assis sur leur rémunération.
Abaissement du taux puis suppression du crédit d’impôt compétitivité emploi (« CICE »)
Le taux du CICE serait ramené à 6%, soit le taux en vigueur en 2016 avant que la loi de finances pour 2017 ne l’augmente à 7%. Cette baisse de taux est une étape de transition avant la suppression du CICE qui devrait être remplacé par un allégement de cotisations patronales. Cet allégement des cotisations patronales est présenté dans le projet de loi de financement de la sécurité sociale (PLFSS) pour 2018. Les cotisations patronales seraient réduites de 9,9 points pour le SMIC et de 6 points pour les salaires entre le SMIC et 2,5 fois le SMIC.
Le taux de 6% s’appliquerait aux rémunérations versées à compter du 1er janvier 2018. La suppression du CICE entrerait en vigueur à compter du 1er janvier 2019.
Le remplacement du CICE par un allégement des cotisations patronales est présenté comme une mesure permettant d’améliorer la trésorerie des entreprises en rendant immédiat un avantage qui est aujourd’hui différé car perçu au cours de l’année suivant celle où les salaires sont versés.
Abandon de l’extension de la taxe sur les transactions financières (« TTF ») aux transactions intra-day
Il s’agit d’abandonner l’extension de l’assiette de la TTF aux transactions dénouées au cours d’une même journée. L’extension de l’assiette de la TTF adoptée par la loi de finances pour 2017 dont l’entrée en vigueur avait été fixée au 1er janvier 2018 ne devrait donc jamais être appliquée.
Le rétablissement de l’assiette de la TTF excluant les transactions intra-day s’appliquerait à compter du 1er janvier 2018.
Cette mesure est présentée comme contribuant à accroître l’attractivité économique de la France, notamment dans le contexte du « Brexit ».
FISCALITE DES PARTICULIERS
Suppression de l’impôt sur la fortune et création d’un impôt sur la fortune immobilière (« IFI »)
L’impôt sur la fortune (ISF) serait abrogé et remplacé par un impôt sur la fortune immobilière (IFI).
Reprenant certaines des règles de calcul de l’ISF (seuil de déclenchement au-delà de 1,3 m€ de patrimoine taxable au 1er janvier de l’année, application d’un barème progressif de 0,5 à 1,5%, maintien de l’abattement de 30% sur la résidence principale), l’IFI serait assis sur le seul patrimoine immobilier du contribuable personne physique.
Seraient ainsi taxés :
- les biens immobiliers, droits immobiliers et contrats de crédit-bail immobiliers détenus par le contribuable ;
- les parts et actions de sociétés et organismes français ou étrangers détenus par le contribuable à hauteur de la fraction de leur valeur représentative de biens ou droits immobiliers ;
- les contrats d’assurance rachetables exprimés en unités de compte à hauteur de leur valeur représentative de biens désignés ci-dessus.
La référence à la notion de prépondérance immobilière des sociétés serait supprimée. L’assiette de l’IFI serait ainsi considérablement étendue par rapport à l’ISF (toute société détenant un immeuble de placement étant incluse dans le champ de l’impôt). Par ailleurs, la notion d’organisme permet d’y inclure toutes les entités juridiques (trust, fiducies, etc.) et non pas seulement les sociétés.
Seraient en revanche exonérés les immeubles et droit immobiliers affectés à une activité industrielle, commerciale, artisanale, agricole ou libérale exercée notamment par le contribuable lui-même ou par les sociétés et organismes dont le contribuable détient des parts. Un dispositif similaire à celui existant par le passé pour les biens professionnels serait ainsi maintenu pour les personnes exerçant leur activité professionnelle dans une société exerçant une activité autre que la simple gestion de son patrimoine immobilier. Pour les besoins de ces exonérations, les activités de promotion immobilière, de marchand de biens et de holding animatrice seraient considérées comme des activités commerciales. En revanche, ne seraient pas considérées comme telles la location de locaux nus, meublés ou destinés à être meublés. Aucune précision ne figure dans le texte concernant le statut des sociétés foncières animant un groupe composé de sociétés se livrant à la location d’immeubles.
Les dettes afférentes à des actifs imposables (emprunts, dépenses d’entretien ou de réparation, dépenses d’amélioration, impôts) seraient déductibles de l’assiette de l’IFI. Toutefois, la déduction des dettes d’emprunt serait soumise à plusieurs limites : lorsque le patrimoine immobilier du contribuable excède 5 M€, les dettes excédant 60% de cette valeur ne seraient admises en déduction qu’à hauteur de 50% de l’excédent. Par ailleurs, la déduction des emprunts remboursables in fine serait réduite chaque année d’un amortissement théorique de sorte que le montant déductible de la dette diminuerait chaque année par parts égales. Toutefois, le projet de texte ne précise pas si les dettes contractées par les sociétés dont les titres sont soumis à l’IFI seraient soumises à cette limitation.
L’IFI serait soumis à un système de plafonnement équivalent à celui existant aujourd’hui pour l’ISF et un dispositif destiné à prévenir l’interposition abusive de sociétés holdings pour éluder l’IFI ou profiter du plafonnement serait prévu.
Les réductions d’impôt pour dons à des associations seraient conservées à l’inverse des réductions pour investissement dans les PME.
Dans sa version actuelle, le texte ne prévoit aucun dispositif comparable au pacte Dutreil (qui exonérait à hauteur des trois-quarts de leur valeur les parts et actions faisant l’objet d’un engagement collectif de conservation). Certains contribuables pourraient donc se voir pénalisés par cette concentration de l’imposition sur la seule fortune immobilière. En outre, certaines limitations apportées à la déduction des emprunts de l’assiette de l’IFI soulèvent des questions de constitutionnalité dans la mesure où elles conduisent à imposer un patrimoine supérieur à sa valeur réelle.
Les modalités d’application de l’IFI ainsi que le montant exigible resteront subordonnés aux conventions internationales visant l’impôt sur la fortune.
Mise en œuvre du prélèvement forfaitaire unique (la « flat tax »)
Un prélèvement forfaitaire unique (« PFU ») s’appliquerait aux revenus de capitaux mobiliers et aux plus-values mobilières. Le taux serait fixé à 30%, décomposé en 12,8% d’impôt sur le revenu et 17,2% de prélèvements sociaux, soit une hausse de 1,7% des prélèvements sociaux.
Le PFU ne serait qu’une option offerte au contribuable, celui-ci pouvant choisir d’assujettir « sur option expresse et irrévocable » l’ensemble des revenus de capitaux mobiliers et plus-values de cessions de valeurs mobilières au barème progressif de l’impôt sur le revenu.
Il est prévu en outre que le taux de la retenue à la source sur les plus-values de cession de participations substantielles dans une société soumise à l’IS ayant son siège en France (article 244 bis B du CGI) soit aligné sur celui du PFU –soit 12,8 %– lorsque lesdites plus-values sont réalisées par une personne physique non-résidente. Lorsque les mêmes plus-values sont réalisées par une personne morale dont le siège social est situé hors de France, le taux de la retenue serait aligné sur celui de l’IS. Bien entendu, la retenue à la source n’est applicable que sous réserve des dispositions des conventions fiscales conclues par la France.
L’abattement de 40% prévu à l’article 158 du CGI serait supprimé pour les dividendes soumis au PFU, mais maintenu pour les dividendes que le contribuable choisirait de soumettre au barème progressif de l’impôt sur le revenu.
Les abattements pour durée de détention (simples ou renforcés) prévus à l’article 150-0 D du CGI seraient également supprimés pour les plus-values de cessions de valeurs mobilières mais les contribuables ayant opté pour l’assujettissement de ces revenus au barème progressif de l’IR pourraient continuer à bénéficier de ces abattements pour les titres de sociétés acquis ou souscrits antérieurement au 1er janvier 2018.
Seuls les revenus et gains soumis au barème progressif de l’IR pourraient bénéficier de la fraction de CSG déductible de l’impôt sur le revenu.
Les gains et revenus soumis au PFU resteraient soumis à la contribution exceptionnelle sur les hauts revenus prévue à l’article 223 sexies du CGI qui n’est pas supprimée par le projet de loi de finances.
Le régime des actions gratuites serait – une nouvelle fois – adapté, notamment pour tenir compte de la suppression des abattements pour durée de détention sans qu’on revienne néanmoins au régime issu de la loi dite « Macron » d’août 2015. Ainsi un abattement fixe de 50% s’appliquerait à la fraction du gain d’acquisition inférieure à la limite annuelle de 300 000€. Cet abattement s’appliquerait aux actions gratuites dont l’attribution serait autorisée par une décision d’AGE prise à compter de la publication de la LF 2017.
Les dirigeants partant à la retraite et cédant leurs titres à cette occasion pourraient prétendre à un abattement fixe de 500 000€, que la plus-value soit imposable au PFU ou au barème progressif de l’IR. En revanche, dans l’hypothèse où ils opteraient pour l’application du barème progressif, les abattements pour durée de détention ne pourraient pas se cumuler avec l’abattement fixe de 500 000€. Cet abattement se substituerait donc au régime prévu à l’article 150-0 D ter qui devrait cesser de s’appliquer aux cessions intervenant après le 31 décembre 2017.
Les produits des contrats d’assurance-vie attachés à des primes versées à compter du 27 septembre 2017 seraient également soumis au PFU. Les versements antérieurs à cette date continueraient à être imposés selon le régime actuel. En revanche, il est prévu que le taux dérogatoire de 7,5% continuerait à s’appliquer aux produits issus d’un rachat opéré par un même assuré sur un contrat d’une durée supérieure à 6 ans (contrats souscrits entre le 01/01/1983 et le 31/12/1989) ou 8 ans (contrats souscrits depuis 1990) lorsque le montant total des encours, net des produits, détenu par l’assuré sur l’ensemble de ses contrats au 31 décembre de l’année précédant celle du rachat n’excède pas le seuil de 150.000€. Lorsque ce seuil est dépassé, les produits issus des contrats susvisés seraient imposés au taux de 12,8% du PFU au prorata de la fraction d’encours dépassant 150.000€.
Enfin, l’exonération des produits d’épargne populaire (livret A, LDD et LEP) et celle applicable aux PEA seraient maintenues.