I – LA « PRIME EXCEPTIONNELLE DE POUVOIR D’ACHAT »
État des lieux du dispositif :
- Annonce de la création du dispositif par le Président de la République : 10 décembre 2018
- Transmission pour avis aux caisses de Sécurité sociale : 17 décembre 2018
- Présentation en Conseil des ministres : 19 décembre 2018
- Adoption par l’Assemblée nationale (procédure accélérée) : 20 décembre 2018
- Adoption par le Sénat (procédure accélérée) : 21 décembre 2018
Loi n° 2018-121 du 24 décembre 2018 portant mesures d’urgence économiques et sociales
Sociétés concernées
(visées par l’article L. 5422-13 ou relevant des 3° et 6° de l’article L. 5424-1 du Code du travail) :
- sociétés soumises à l’obligation d’assurer les salariés contre le risque de privation d’emploi (assurance chômage), c’est-à-dire l’ensemble des employeurs du secteur privé ;
- entreprises inscrites au répertoire national des entreprises contrôlées majoritairement par l’Etat ;
- établissements publics à caractère industriel et commercial des collectivités territoriales ;
- sociétés d’économie mixte dans lesquelles ces collectivités ont une participation majoritaire ;
- entreprises de la branche professionnelle des industries électriques et gazières soumis au statut national du personnel des industries électriques et gazières.
Mise en place de la prime
Le montant de la prime, l’éventuel plafond limitant le champ des bénéficiaires et l’éventuelle modulation de la prime entre les bénéficiaires sont déterminés dans le cadre :
- Soit d’un accord d’entreprise :
- Soit par accord collectif de travail ;
- Soit par accord entre l’employeur et les représentants d’organisations syndicales représentatives dans l’entreprise ;
- Soit par accord conclu au sein du CSE ;
- Soit par référendum (ratification, à la majorité des deux tiers du personnel, d’un projet d’accord).
- Soit d’une décision unilatérale du chef d’entreprise, au plus tard le 31 janvier 2019.
Le cas échéant, l’employeur devra informer le CSE, le CE, les DP ou la DUP sur le montant de la prime, l’éventuel plafond limitant le champ des bénéficiaires et l’éventuelle modulation de son niveau en fonction des bénéficiaires, avant le 31 mars 2019.
Par conséquent, à compter du 1er février 2019, ce dispositif devra obligatoirement faire l’objet d’un accord d’entreprise, pour bénéficier des exonérations fiscale et sociale.
Salariés concernés
Population éligible au versement de la prime
La prime peut être attribuée :
- soit à l’ensemble des salariés ;
Le cas échéant, seules les primes versées aux salariés satisfaisant aux critères d’exonération ci-après énumérés bénéficieront de l’exonération afférente. Les primes versées aux autres salariés seront intégralement imposables et assujetties à cotisations sociales.
- soit aux salariés dont la rémunération est inférieure à un certain plafond.
Une stricte lecture du texte semble permettre de réserver le versement de cette prime à des salariés dont la rémunération serait inférieure à un plafond, lui-même différent du plafond de 3 SMIC annuel visé au titre de l’exonération ;
Il ne devrait donc pas être possible de conditionner le versement de cette prime à un élément autre que la rémunération (par exemple, l’ancienneté ou type de contrat de travail). Par conséquent, les salariés liés à l’entreprise par un contrat d’apprentissage ou de professionnalisation ne pourraient être exclus de ce dispositif.
Population éligible à l’exonération fiscale et sociale
- Condition d’existence d’un contrat de travail :
- salariés liés par un contrat de travail au 31 décembre 2018
- OU salariés liés par un contrat de travail à la date de versement de la prime si cette date est antérieure au 31 décembre 2018.
Par conséquent, dans le cadre de ce dispositif d’exonération, il n’est pas possible de fixer une condition de présence ultérieure au 31 décembre 2018 (même en cas de versement ultérieur)
- Condition de rémunération :
Rémunération perçue en 2018 inférieure à 53 944,92 € (3 SMIC annuel)
La loi ne donne pas davantage de précisions sur la rémunération qu’il convient de prendre en considération pour apprécier le dépassement ou non de ce seuil, notamment dans l’éventualité d’une absence de longue durée pendant l’année 2018. La question se pose de savoir s’il faut retenir :
-
- Le salaire réellement versé par l’employeur qui versera la prime ;
- Le salaire reconstitué, à savoir le salaire qu’aurait versé l’employeur si le salarié avait travaillé sur l’intégralité de l’année 2018 (en cas de longue maladie, de congé particulier, ou encore d’arrivée dans l’entreprise en cours d’année). Dans l’hypothèse d’une arrivée en cours d’année, la question pourrait même se poser de savoir si l’employeur n’encourt pas un risque de redressement par l’URSSAF de la prime versé à un salarié dont la rémunération ne dépasse le seuil de 3 SMIC annuel, qu’en prenant en considération les sommes versées sur l’année 2018, par son précédent employeur.
La question du périmètre de la rémunération à prendre en compte n’est pas encore tranchée à ce stade.
Montant de la prime
- Exonération « dans la limite de 1 000 euros par bénéficiaire » ;
Cette rédaction n’exclut pas le versement d’une prime supérieur dont la fraction excédant le seuil de 1 000 € serait normalement assujettie et imposée[1] ;
- Le montant peut être modulé, entre les bénéficiaires, « en fonction de critères tels que »:
- la rémunération ;
- le niveau de classification ;
- de la durée de présence effective pendant l’année 2018[2] ;
- de la durée de travail prévue au contrat de travail.
Le texte a été modifié au cours des débats parlementaires pour intégrer les termes « tels que », de sorte que cette liste ne devrait pas être limitative et devrait pouvoir être complétée par des critères différents.
Date de versement de la prime
entre le 11 décembre 2018 et le 31 mars 2019
Régime fiscal et social
- Exonération d’impôt sur le revenu ;
- Exonération de toutes les cotisations et contributions sociales d’origine légale ou conventionnelle ;
- Exonération des participations, taxes et contributions relatives à la formation professionnelle (contribution unique à la formation professionnelle, contribution supplémentaire à l’apprentissage, etc.)
Principe de non-substitution
La prime ne peut se substituer à :
- des augmentations de rémunération ;
- des primes prévues par un accord salarial, le contrat de travail ou les usages en vigueur dans l’entreprise ;
- aucun des éléments de rémunération versés par l’employeur ou qui deviennent obligatoires en vertu de règles légales, contractuelles ou d’usage (intéressement, participation, épargne, indemnité de licenciement, etc.).
Informations diverses
Le montant de cette prime sera exclu des ressources prises en compte pour le calcul de la prime d’activité mentionnée à l’article L. 841-1 du code de la sécurité sociale.
De nombreux groupes ont indiqué mettre en place cette prime : SNCF, Total, Orange, ENGIE, Publicis, Iliad, etc.
Cette loi pourrait donner lieu, dans les prochains mois, à la publication par la Direction Générale du Travail d’une circulaire, sous forme notamment de questions-réponses pour éclaircir les dernières zones d’ombres[3].
[1] Le Groupe TOTAL a notamment déjà annoncé le versement d’une prime de 1 500 € dans le cadre de ce dispositif.
[2] Le texte de loi précise que les congés de maternité, de paternité et d’accueil de l’enfant, d’adoption et les congés d’éducation des enfants (notamment les congés pour maladie d’un enfant) sont assimilés à des périodes de présence effective.
[3] Comme cela avait été le cas avec la circulaire DGT/DSS/5B/2008/46 du 12 février 2008 relative à la loi n° 2008-111 du 8 février 2008 pour le pouvoir d’achat
II – EXONÉRATION FISCALE ET SOCIALE DES HEURES SUPPLÉMENTAIRES ET COMPLÉMENTAIRES
Double exonération pour les heures supplémentaires et complémentaires réalisées à compter du 1er janvier 2019 :
- exonération de cotisations de sécurité sociale salariales :
- anticipation de la réforme opérée par la loi de financement de la Sécurité sociale qui prévoyait initialement une exonération pour les cotisations dues à compter du 1er septembre 2019 ;
- exonération d’impôts :
- dans une limite annuelle de 5 000 €,
- sous réserve du respect de la condition prévue au V de l’article L. 241-17 du Code de la sécurité sociale[4],
- dans les conditions et limites fixées par l’article L. 241-17 du Code de la sécurité sociale, prévoyant l’exonération de cotisations de sécurité sociale des mêmes sommes.
[4] « Les dispositions du présent article ne sont pas applicables lorsque les salaires ou éléments de rémunération qui y sont mentionnés se substituent à d’autres éléments de rémunération au sens de l’article L. 242-1, à moins qu’un délai de douze mois ne se soit écoulé entre le dernier versement de l’élément de rémunération en tout ou partie supprimé et le premier versement des salaires ou éléments de rémunération précités. »
III – LE RÉTABLISSEMENT DE LA CSG A 6,6% POUR CERTAINS TITULAIRES DE REVENUS DE REMPLACEMENT
État des lieux
La Loi de financement de la Sécurité sociale pour 2018 a modifié un certain nombre de cotisations :
- Suppression de la cotisation salariale d’assurance maladie (0,75%)
- Suppression de la cotisation salariale d’assurance chômage (2,4%)
- Augmentation de taux de CSG de 1,7 point soit un passage du taux de CSG sur les pensions de retraite et pensions d’invalidité de 6,6% à 8,3%
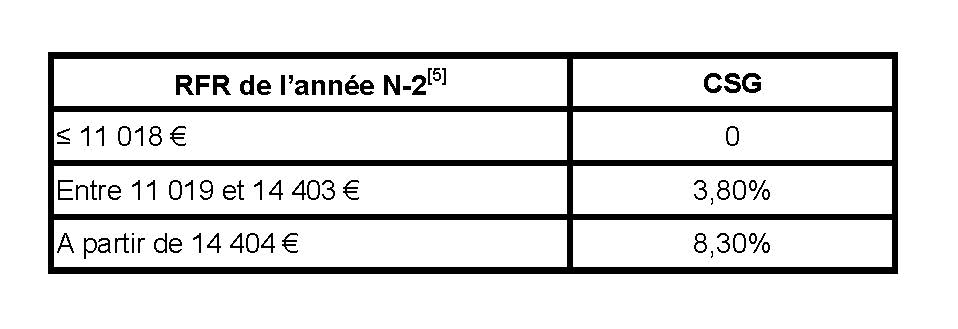
- Maintien d’un taux dérogatoire de CSG de 3,8% pour les pensions de retraite et d’invalidité perçues par les personnes dont le montant le revenu fiscal de référence (RFR) de l’avant-dernière année est compris entre certains seuils
Tableau récapitulatif des taux de CSG applicables entre le 1er janvier et le 31 décembre 2018 :
– Actualisation des seuils de RFR, compte-tenu de l’inflation
– Rétablissement du taux de CSG de 6,6% sur les revenus de remplacement, pour les personnes dont le RFR sur l’année N-2 excèdent les seuils d’application du taux réduit de 3,8%, sans dépasser 22 580 € pour la première part de quotient familial[5]
Tableau récapitulatif des taux de CSG applicables à partir du 1er janvier 2019 :
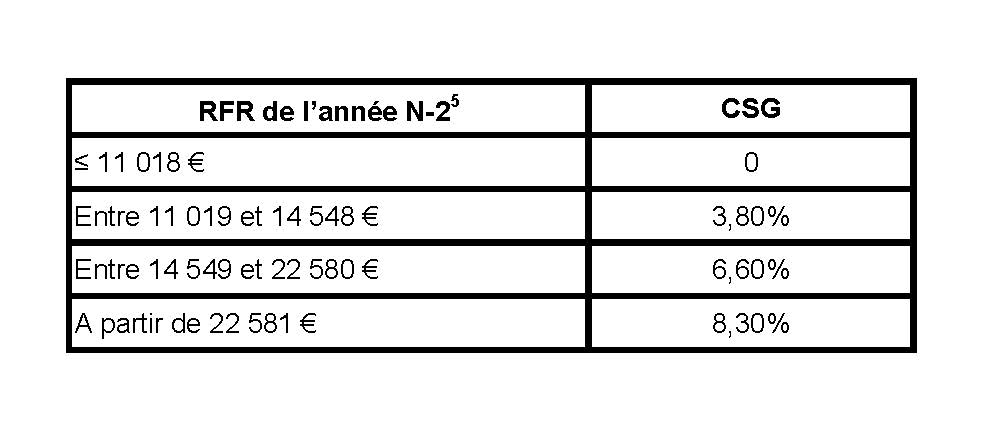
Résultat : près de la moitié des personnes qui ont supporté la hausse de CSG de 1,7 point seront désormais exemptées
– Dispositif applicable à la CSG due pour les périodes courant à compter du 1er janvier 2019
– Application effective du dispositif à compter de mai 2019 et régularisation en mai 2019, par le biais d’un remboursement rétroactif au 1er janvier
[5] Indépendamment des demi-parts supplémentaires éventuelles – cf. CSS, art. L. 136-8 III° pour la valeur de la demi-part en fonction des seuils retenus
IV – REMISE D’UN RAPPORT SUR LA REVALORISATION EXCEPTIONNELLE DE LA PRIME D’ACTIVITÉ AU 1er JANVIER 2019, DANS UN DÉLAI DE SIX MOIS A COMPTER DE LA PROMULGATION DE LA PRÉSENTE LOI
Comprenant un bilan de la mise en œuvre opérationnelle de cette disposition règlementaire et de son impact sur le pouvoir d’achat des foyers bénéficiaires et des pistes de réforme pour améliorer le recours à la prestation et son impact sur le pouvoir d’achat des ménages modestes.